Domain ftpl.de kaufen?
Wir ziehen mit dem Projekt
ftpl.de um.
Sind Sie am Kauf der Domain
ftpl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftpl.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
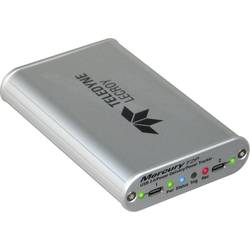
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
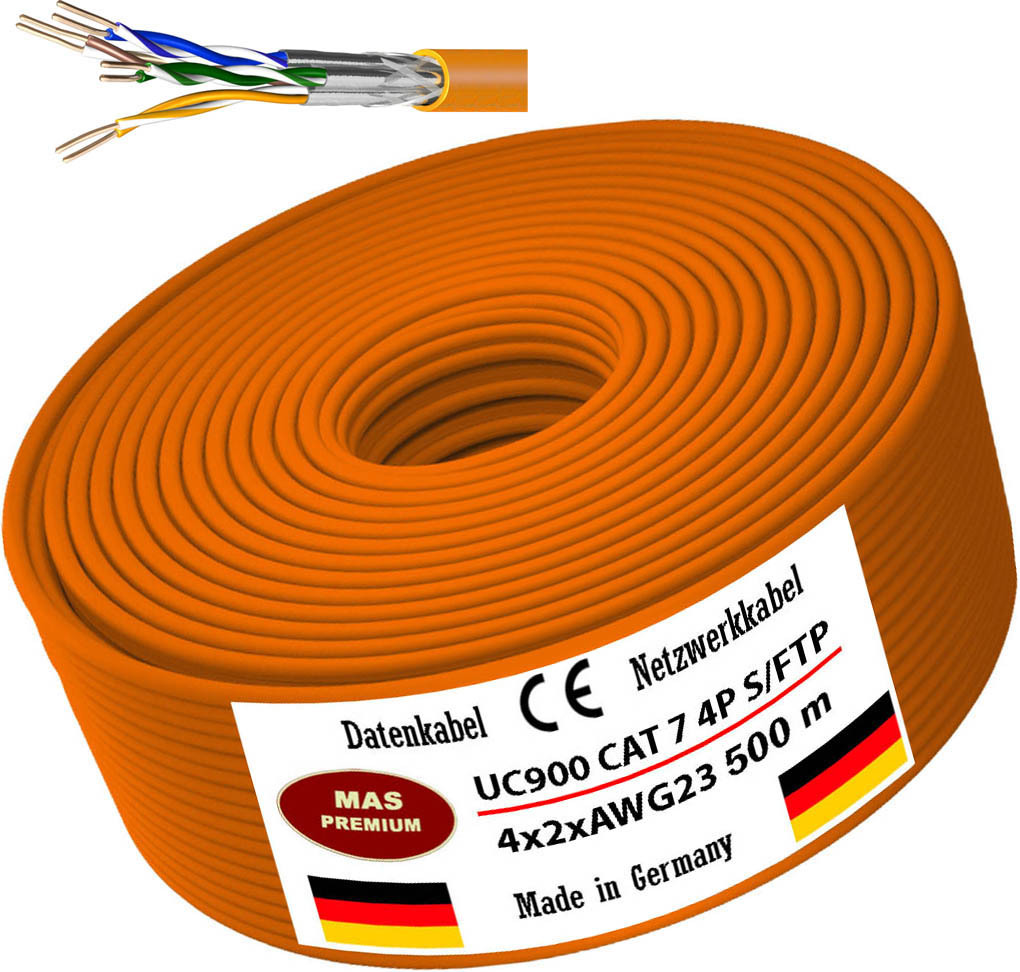
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Protokoll Analysatoren ETHERTEST-CP Teledyne LeCroy 2014-21000-000 NetzwerkDieser funktionsreiche Protokollanalysator bietet eine Reihe von Protokolldecodierungen und eine umfassende Reihe von Netzwerkstatistiken, die heute von Kommunikations- und Netzwerkprofis gefragt sind. In Anwendungen, die vom Finanzwesen bis zur Fertigung reichen, verdrängen Hochgeschwindigkeits-Ethernet-Netzwerke serielle Datenkommunikationsnetzwerke mit geringerer Geschwindigkeit, um Geräte wie Zähler, Messgeräte, Sensoren, Transaktionsendgeräte, Betriebsanlagen und andere Netzwerkgeräte miteinander zu verbinden.2419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3505,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korth, Anne: Protokoll einer AnnäherungProtokoll einer Annäherung , Marie verbringt die Semesterferien mit ihrer besten Freundin Sara am See, in Cafés oder in der Bibliothek. Dort trifft sie auf Robert, den sie über einige Tage hinweg beobachtet, bevor sie ihm ihre Handynummer in den Fahrradkorb legt. Robert meldet sich, doch über der sich entwickelnden Liebe liegt ein Schatten, der Marie durch die Straßen verfolgt, vorbeihuscht am See, von Baum zu Baum pirscht, kommt, um sie zu holen. Marie erzählt Robert von der vorangegangenen Beziehung zu K. und dem Übergriff. Wenn sie Robert küsst, kommt ihr K. in den Sinn. Und dann ist da noch jemand anwesend, anfangs geisterhaft, körperlos: ein Ich, das sich selbst als Erzählerin der Geschichte von Marie bekannt macht und den Verlauf der Liebesgeschichte des jungen Paares in protokollartigen Episoden schildert. Sie begleitet sie durch ihren Alltag, der zwischen spielerischer Leichtigkeit und destruktiver Unnahbarkeit schwankt, bis sie selbst ein Teil der Geschichte wird. In ihrem herausragenden Debütroman geht Anne Korth der Frage nach, ob ihre Protagonistin nach einer erlebten Gewalterfahrung wieder in die Gegenwart zurückfinden kann, in der die Liebe nicht mehr ein Ort der möglichen Bedrohung ist und ein Schatten eben nur dieser dunkle Bereich neben dem eigenen Körper, wenn er im Licht steht. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240924, Produktform: Leinen, Autoren: Korth, Anne, Seitenzahl/Blattzahl: 141, Keyword: Annäherung; Gegenwart; Gewalt; Kaleidoskop; Körper; Protokoll; Schatten; Schönheit, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 131, Höhe: 17, Gewicht: 264, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.