Domain ftpl.de kaufen?
Wir ziehen mit dem Projekt
ftpl.de um.
Sind Sie am Kauf der Domain
ftpl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftpl.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
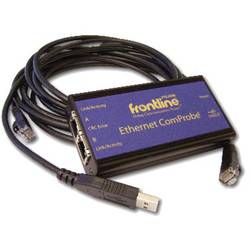
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3505,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
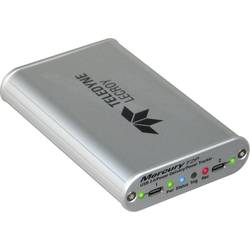
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
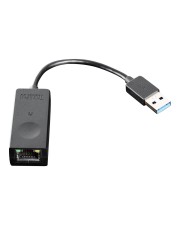
Lenovo USB 3.0 to Ethernet Adapter Digital/Daten Netzwerk (4X90S91830)Produktbeschreibung: Lenovo ThinkPad USB 3.0 Ethernet adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 5 cm 3 cm, Kabellänge: 18 cm, Lokalisierung: Australien, Neuseeland, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3x, IEEE 802.3az, Entwickelt für: ThinkSmart Hub 11H119,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ETHERTEST-CP Teledyne LeCroy 2014-21000-000 NetzwerkDieser funktionsreiche Protokollanalysator bietet eine Reihe von Protokolldecodierungen und eine umfassende Reihe von Netzwerkstatistiken, die heute von Kommunikations- und Netzwerkprofis gefragt sind. In Anwendungen, die vom Finanzwesen bis zur Fertigung reichen, verdrängen Hochgeschwindigkeits-Ethernet-Netzwerke serielle Datenkommunikationsnetzwerke mit geringerer Geschwindigkeit, um Geräte wie Zähler, Messgeräte, Sensoren, Transaktionsendgeräte, Betriebsanlagen und andere Netzwerkgeräte miteinander zu verbinden.2419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3505,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Lenovo USB 3.0 to Ethernet Adapter Digital/Daten Netzwerk (4X90S91830)Produktbeschreibung: Lenovo ThinkPad USB 3.0 Ethernet adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 5 cm 3 cm, Kabellänge: 18 cm, Lokalisierung: Australien, Neuseeland, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3x, IEEE 802.3az, Entwickelt für: ThinkSmart Hub 11H119,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.